Avec la publication des transactions du premier semestre 2026, on peut enfin mesurer comment le marché du littoral a traversé les douze derniers mois. Le constat tient en une phrase : il n'y a plus un marché du bord de mer, mais au moins quatre. La Bretagne et la Méditerranée progressent, la Manche stagne, et l'Atlantique, de la Loire au Pays basque, corrige nettement dans plusieurs stations très cotées.
Comment lire ces chiffres
Les données viennent des transactions réelles (base DVF, valeurs foncières) sur les ventes de logements anciens, appartements et maisons. Le prix indiqué est la médiane du prix au m² (surface Carrez quand elle est connue), plus fiable qu'une moyenne que quelques ventes d'exception suffisent à fausser.
Nous avons retenu environ 780 communes riveraines de la mer : le front de mer, mais aussi les communes d'estuaire et de bords d'étang salé, où la proximité de l'eau pèse aussi sur les prix. Les communes de plus de 100 000 habitants (Marseille, Nice, Toulon, Le Havre et Brest) sont exclues de l'analyse : leur marché est avant tout celui d'une grande agglomération, et leur poids dans les ventes aurait écrasé celui des stations balnéaires et des petites villes côtières. Les ventes en l'état futur d'achèvement (neuf) sont exclues. Enfin, le S1 2026 est un semestre récent : les ventes les plus tardives n'ont peut-être pas encore toutes été enregistrées, et ces chiffres pourront bouger légèrement.
Par ailleurs, la médiane d'une ville reflète aussi la composition de ce qui s'est vendu ce semestre-là : quelques ventes de plus ou de moins dans les quartiers chers peuvent déplacer le chiffre de plusieurs points. Pour les villes où nous avons moins de 30 ventes, nous ne commentons pas l'évolution.
Vue d'ensemble : un littoral légèrement en retrait sur la tendance nationale
Sur l'ensemble des communes côtières, plus de 23 000 appartements et plus de 14 000 maisons ont été vendus au S1 2026.
| Littoral, médiane au m² | S1 2026 | Ventes S1 2026 | Sur 1 an | Vs S2 2025 | Écart point haut |
|---|---|---|---|---|---|
| Appartements | 4 213 € | 23 177 | +0,7 % | −1,6 % | −1,6 % (S2 2025) |
| Maisons | 3 469 € | 14 382 | 0,0 % | −1,6 % | −4,9 % (S1 2023) |
Source : Immocarto, transactions DVF, logements anciens. Écart point haut : écart entre le S1 2026 et le meilleur semestre depuis 2020 (avec au moins 30 ventes), dont la date est indiquée entre parenthèses.
Sur l'ensemble du littoral, les prix ont progressé de 27 % depuis le S1 2020 pour les appartements (3 312 à 4 213 €/m²) et de 26 % pour les maisons (2 750 à 3 469 €/m²). Les appartements ont continué de monter jusqu'au S2 2025, alors que les maisons ont atteint leur maximum dès le S1 2023.
Pour situer ces évolutions, voici celles de la France métropolitaine sur la même période : +2,0 % sur un an pour les appartements, +1,0 % pour les maisons, et −0,3 % et −0,9 % par rapport au second semestre 2025.
Trois enseignements sur les tendances :
- Le littoral évolue moins vite que le reste du pays : +0,7 % pour les appartements contre +2,0 %, 0,0 % pour les maisons contre +1,0 %. L'écart est d'environ un point : modeste, mais il va dans le même sens pour les deux types de biens.
- Le second semestre 2025 était le point haut des appartements, et le S1 2026 repart à la baisse (−1,6 % pour les appartements comme pour les maisons), plus nettement qu'en moyenne nationale. Une part de ce mouvement est sans doute saisonnière.
- Les maisons sont le segment le plus calme : prix inchangés sur un an, et 4,9 % sous leur sommet de 2023.
Derrière la médiane, un marché très dispersé
En comparant S1 2026 à S1 2025 sur les communes où l'on dispose d'au moins 15 ventes aux deux dates, la médiane des évolutions est de +1,1 % pour les appartements (111 communes en hausse, 79 en baisse, 6 stables sur 196) mais de −0,3 % pour les maisons (108 en hausse, 119 en baisse, 16 stables sur 243). Les écarts extrêmes peuvent dépasser 15 à 20 points, dans les deux sens, sur de petits marchés : à lire avec prudence.
Le littoral par façade
| Façade | Bien | S1 2026 (€/m²) | Ventes | Sur 1 an | Écart point haut |
|---|---|---|---|---|---|
| Manche (Nord à Normandie) | Appartements | 3 383 € | 2 211 | +1,2 % | −3,6 % (S2 2023) |
| Maisons | 2 400 € | 2 598 | +0,9 % | −1,8 % (S2 2025) | |
| Bretagne | Appartements | 3 140 € | 2 801 | +5,8 % | +0,2 % (nouveau sommet) |
| Maisons | 2 792 € | 3 437 | +1,9 % | −2,3 % (S2 2023) | |
| Atlantique (Loire-Atlantique au Pays basque) | Appartements | 4 610 € | 4 121 | −1,2 % | −5,4 % (S2 2022) |
| Maisons | 3 978 € | 4 232 | −3,1 % | −10,6 % (S1 2023) | |
| Méditerranée (continent) | Appartements | 4 522 € | 12 906 | +1,0 % | −0,7 % (S2 2025) |
| Maisons | 4 337 € | 3 791 | +1,0 % | −2,1 % (S2 2023) | |
| Corse | Appartements | 3 525 € | 1 138 | +0,2 % | −1,5 % (S2 2025) |
| Maisons | 4 304 € | 324 | +7,4 % | +0,6 % (nouveau sommet) |
Source : Immocarto, transactions DVF, logements anciens. Écart point haut : écart avec le meilleur semestre depuis 2020.
- Bretagne : la grande gagnante. +5,8 % sur les appartements, le plus fort rebond du littoral, qui porte les prix à un nouveau sommet. Les prix restent pourtant parmi les plus accessibles de la côte (3 140 €/m² pour les appartements, 2 792 pour les maisons).
- Manche : un marché stable. Les prix bougent à peine sur un an (+1,2 % et +0,9 %). Les maisons y sont les moins chères du littoral métropolitain (2 400 €/m²).
- Atlantique : la correction. C'est la seule façade qui recule, et sur les deux types de biens, la maison perdant 3,1 % en un an et se situant 10,6 % sous son point haut du S1 2023.
- Méditerranée : une progression modérée mais régulière (+1,0 % pour les deux types de biens), à moins de 3 % de ses sommets.
- Corse : prudence sur la lecture pour les maisons, avec seulement 324 ventes et des prix très sensibles à quelques transactions.
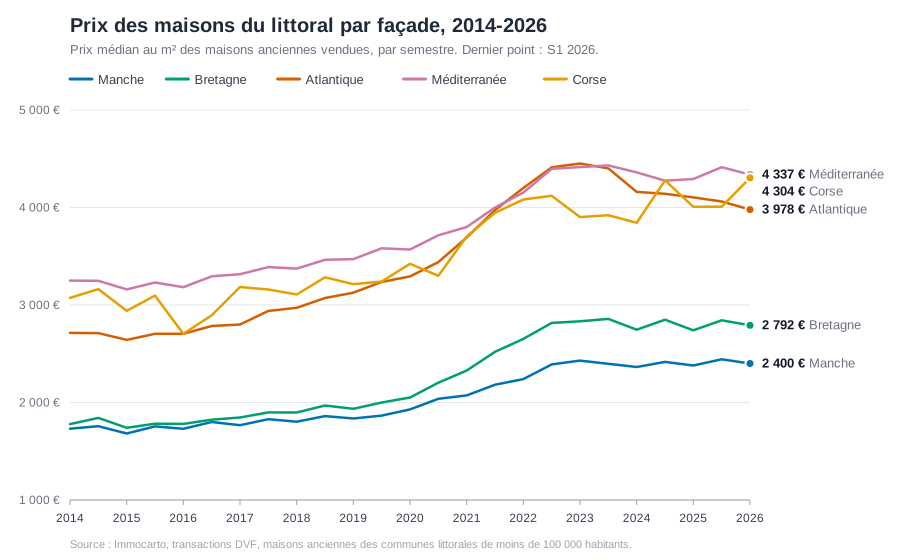
Depuis 2014, le prix des maisons a progressé de 33 % en Méditerranée (3 250 à 4 337 €/m²) à 57 % en Bretagne (1 778 à 2 792 €/m²), la façade qui a le plus monté. Toutes ont atteint leur sommet entre 2023 et 2026, mais l'Atlantique est la seule nettement en dessous du sien (−10,6 %). La courbe de la Corse est plus irrégulière, car elle repose sur peu de ventes (de 200 à 440 par semestre).
La carte : à quelle distance du sommet, commune par commune
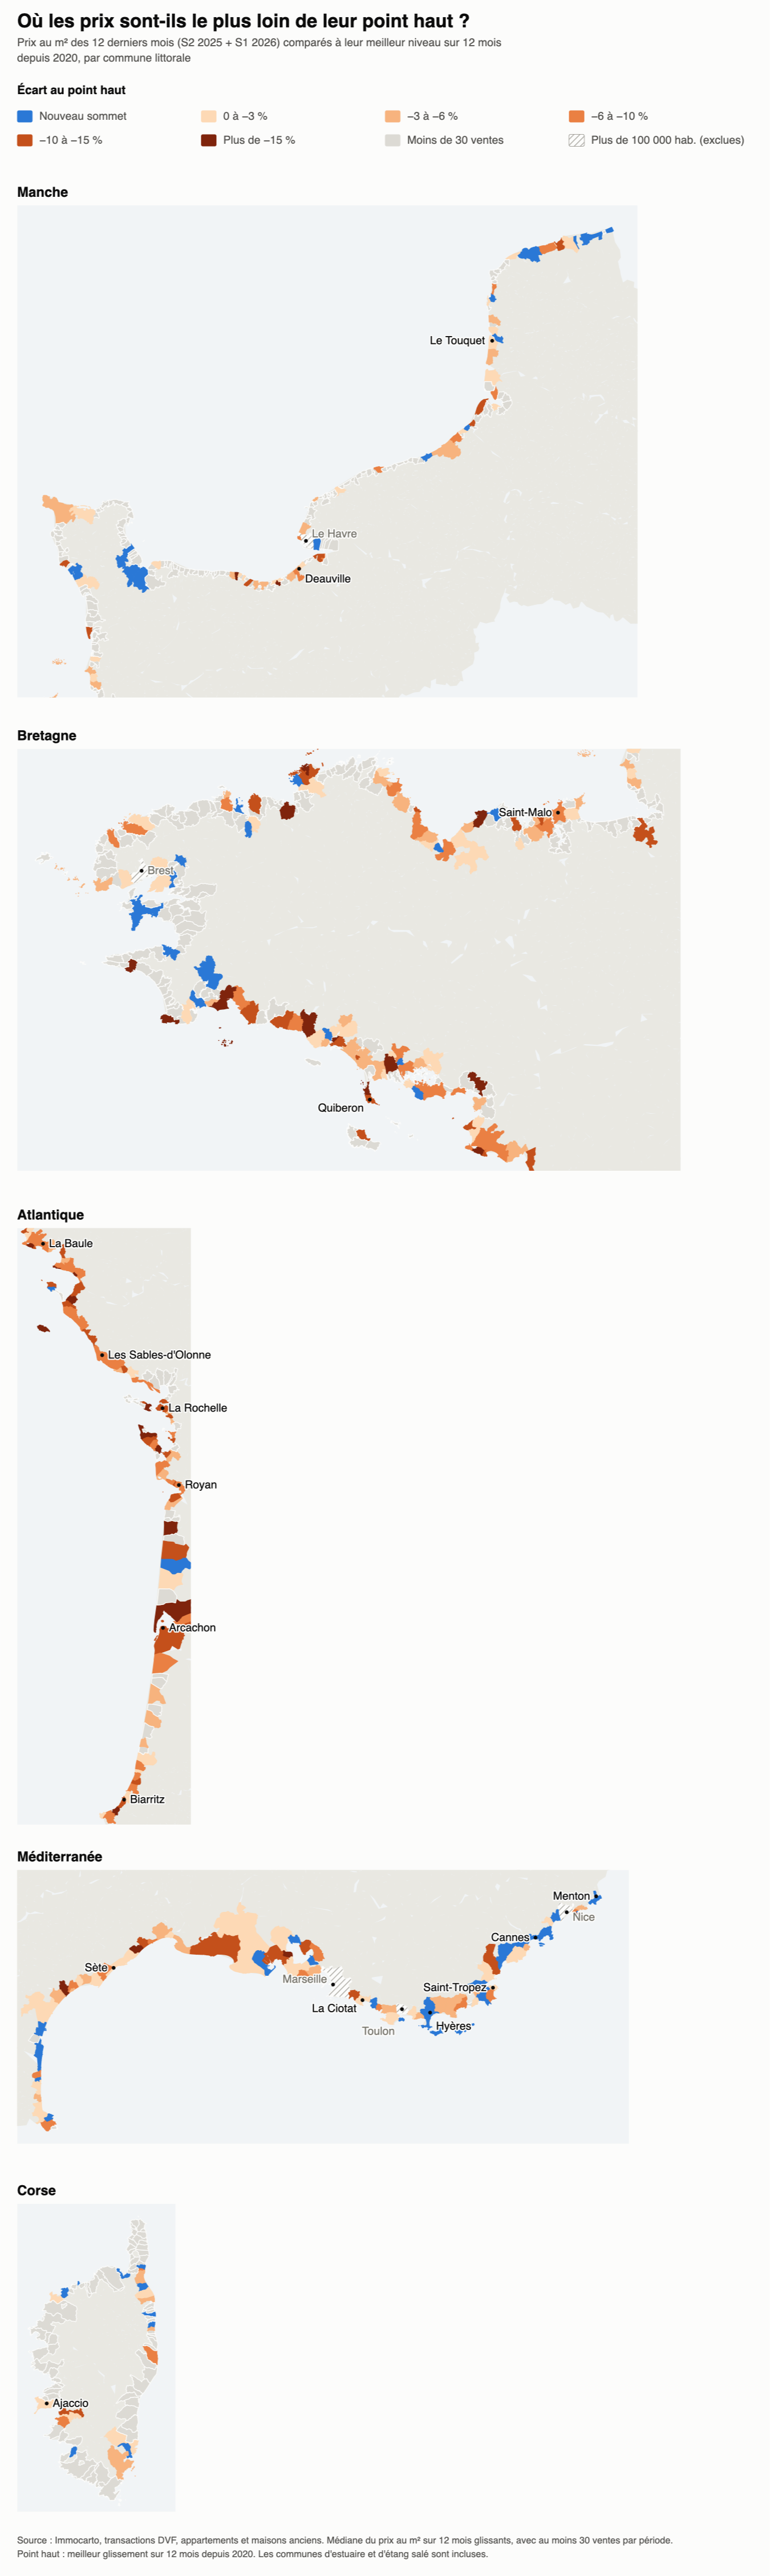
Cette carte colore chaque commune littorale selon l'écart entre ses prix des 12 derniers mois (second semestre 2025 et premier semestre 2026) et son meilleur niveau sur 12 mois depuis 2020. Nous raisonnons ici sur 12 mois glissants plutôt que sur un seul semestre, pour limiter le bruit dans les petites communes. Seules les 378 communes comptant au moins 30 ventes sur chaque période sont colorées : plus de la moitié des communes littorales, souvent de petits villages, n'ont pas assez de transactions pour qu'une médiane ait un sens. Elles restent en gris.
Le contraste entre façades saute aux yeux :
- Atlantique : la zone la plus rouge. Sur 94 communes renseignées, 44 (près de la moitié) sont à plus de 10 % sous leur point haut, et seules 2 sont à un nouveau sommet. Le littoral girondin (Médoc et bassin d'Arcachon) concentre les teintes les plus foncées.
- Méditerranée : l'inverse. Sur 90 communes renseignées, 24 sont à un nouveau sommet et 66 sont à moins de 6 % de leur maximum. Seules 11 sont à plus de 10 % en dessous.
- Bretagne : une côte en mosaïque. 14 communes à leur sommet, mais aussi 26 à plus de 10 % en dessous : c'est la façade où les situations voisines diffèrent le plus.
- Manche et Corse : majoritairement proches du sommet. 51 communes sur 70 en Manche et 20 sur 24 en Corse sont à moins de 6 % de leur point haut.
Sur l'ensemble du littoral, 17 % des communes renseignées sont à un nouveau sommet et 22 % à moins de 3 % de celui-ci, mais 24 % sont à plus de 10 % en dessous.
Dix villes emblématiques de la Manche et de l'Atlantique
Voici l'évolution du prix médian des appartements (les échantillons de maisons sont souvent trop petits pour être comparés d'un semestre à l'autre).
| Ville | S1 2026 (€/m²) | Ventes S1 2026 | Sur 1 an | Vs S2 2025 | Écart point haut |
|---|---|---|---|---|---|
| Le Touquet-Paris-Plage | 8 865 | 121 | +4,0 % | 0,0 % | −2,3 % (S2 2023) |
| Deauville | 6 458 | 79 | −7,1 % | −1,6 % | −7,1 % (S1 2025) |
| Saint-Malo | 4 430 | 266 | −4,3 % | −2,3 % | −8,2 % (S1 2024) |
| Quiberon | 5 182 | 43 | −10,4 % | −8,4 % | −12,1 % (S2 2024) |
| La Baule-Escoublac | 5 989 | 220 | −5,8 % | −6,0 % | −11,7 % (S2 2023) |
| Les Sables-d'Olonne | 4 676 | 238 | −1,7 % | +3,0 % | −6,7 % (S2 2022) |
| La Rochelle | 4 587 | 374 | −3,2 % | −5,0 % | −12,5 % (S2 2022) |
| Royan | 3 643 | 172 | −5,5 % | −6,4 % | −12,7 % (S2 2023) |
| Arcachon | 7 037 | 178 | −6,8 % | −4,8 % | −14,9 % (S1 2023) |
| Biarritz | 6 887 | 319 | −2,8 % | −3,0 % | −15,3 % (S1 2023) |
Source : Immocarto, transactions DVF, appartements anciens. Écart point haut : écart avec le meilleur semestre depuis 2020 (au moins 30 ventes), dont la date est entre parenthèses.
Le tableau est sans appel : neuf villes sur dix reculent sur un an, souvent de façon nette, et six sont à plus de 11 % sous leur point haut, qui date de 2022 ou 2023 pour Biarritz, Arcachon, Royan, La Rochelle et La Baule : la correction dure depuis près de trois ans. Le Touquet fait figure d'exception, avec des prix à 8 865 €/m², au même niveau qu'au second semestre 2025 et à 2,3 % seulement de son sommet du S2 2023.
Nord et Normandie : le grand écart
Le Touquet-Paris-Plage est la seule station de cette façade qui progresse, signe d'un marché haut de gamme qui tient son rang. Deauville, à l'inverse, perd 7,1 % sur un an sur les appartements. Sur les maisons, la médiane de Deauville tombe à 5 403 €/m² mais elle repose sur seulement 16 ventes : l'évolution est trop erratique pour être commentée.
Bretagne : Saint-Malo et Quiberon corrigent, malgré une région qui monte
Voilà un paradoxe : la Bretagne dans son ensemble progresse de 5,8 %, mais ses deux stations emblématiques de l'échantillon reculent (−4,3 % à Saint-Malo, −10,4 % à Quiberon). Ce sont donc d'autres communes bretonnes, moins cotées, qui tirent la moyenne vers le haut. À Quiberon, le recul se fait sur un marché étroit (43 ventes) : il faut le lire comme un signal, pas comme une tendance établie.
Loire-Atlantique, Vendée, Charente-Maritime : une correction généralisée
La Baule (−5,8 %), La Rochelle (−3,2 %) et Royan (−5,5 %) subissent des baisses sensibles. Seuls Les Sables-d'Olonne résistent (−1,7 % sur un an, et même +3 % sur le semestre), avec la particularité d'être aussi la ville où les maisons progressent (+2,8 % sur un an, 284 ventes).
Sud-Ouest : Arcachon et Biarritz reculent de leurs sommets
Arcachon cède 6,8 % sur un an et 10,6 % depuis le S1 2024 (de 7 868 à 7 037 €/m²). Biarritz perd 2,8 % sur un an et 6,5 % sur deux ans. Deux marchés très chers qui, après avoir culminé, reviennent près de leur niveau de 2021 : Arcachon est à 7 037 €/m² contre 6 972 au S1 2021, Biarritz à 6 887 €/m² contre 6 653.
Dix villes emblématiques de la Méditerranée
| Ville | S1 2026 (€/m²) | Ventes S1 2026 | Sur 1 an | Vs S2 2025 | Écart point haut |
|---|---|---|---|---|---|
| Menton | 5 117 | 491 | +3,7 % | +0,8 % | +0,8 % (nouveau sommet) |
| Antibes | 5 261 | 908 | +2,6 % | −1,2 % | −1,2 % (S2 2025) |
| Cannes | 5 786 | 1 082 | +2,3 % | −2,5 % | −2,5 % (S2 2025) |
| Saint-Tropez | 12 121 | 48 | +7,8 % | +0,8 % | +0,8 % (nouveau sommet) |
| Saint-Raphaël | 4 931 | 479 | +4,5 % | +0,5 % | −1,4 % (S2 2024) |
| La Ciotat | 5 294 | 239 | +5,9 % | 0,0 % | −1,8 % (S2 2022) |
| Hyères | 3 850 | 409 | −3,9 % | −4,9 % | −4,9 % (S2 2025) |
| La Grande-Motte | 5 432 | 321 | +3,1 % | +1,0 % | −3,1 % (S2 2023) |
| Sète | 3 228 | 469 | −5,3 % | −7,2 % | −7,2 % (S2 2025) |
| Ajaccio | 3 550 | 340 | +0,3 % | −7,6 % | −7,6 % (S2 2025) |
Source : Immocarto, transactions DVF, appartements anciens. Écart point haut : écart avec le meilleur semestre depuis 2020 (au moins 30 ventes), dont la date est entre parenthèses.
Ici, le tableau est inversé : huit villes sur dix progressent sur un an, et sept sont au sommet ou à moins de 3,5 % de celui-ci : Menton et Saint-Tropez battent leur record, Antibes, Saint-Raphaël, La Ciotat, Cannes et La Grande-Motte en sont tout près. Seules Hyères, Sète et Ajaccio s'en éloignent nettement (5 à 8 %).
La Côte d'Azur tient bon
Menton (+3,7 %), Antibes (+2,6 %) et Cannes (+2,3 %) progressent toutes, sur des volumes importants (plus de 1 000 ventes d'appartements à Cannes en un semestre). Menton est la plus dynamique : +11,5 % en deux ans. À l'inverse, Cannes et Antibes reculent légèrement par rapport au second semestre 2025 (−2,5 % et −1,2 %) : le marché ne s'emballe pas.
Saint-Tropez, un monde à part
À 12 121 €/m² pour les appartements, Saint-Tropez est la ville la plus chère de notre sélection, et de loin : plus de 3 200 €/m² au-dessus du Touquet. Sa progression de 7,8 % sur un an repose toutefois sur une cinquantaine de ventes seulement, et les maisons dépassent 23 000 €/m² en médiane sur 12 ventes. Les chiffres sont à prendre comme des ordres de grandeur.
Var et Hérault : de fortes hausses, sauf à Hyères et à Sète
La Ciotat (+5,9 %), Saint-Raphaël (+4,5 %) et La Grande-Motte (+3,1 %) affichent de belles progressions, à des niveaux (4 900 à 5 400 €/m²) proches de ceux de la Côte d'Azur. Hyères (−3,9 %) et Sète (−5,3 %) sont à l'inverse les deux seules villes de la sélection à reculer sur un an. Sète, en particulier, paie un semestre difficile : −7,2 % par rapport au second semestre 2025, une baisse comparable à celle d'Ajaccio (−7,6 %), les deux plus fortes de la Méditerranée sur le dernier semestre.
Ajaccio : une stabilité en trompe-l'œil
Sur un an, Ajaccio affiche +0,3 %, mais le second semestre 2025 avait atteint 3 842 €/m² : le S1 2026 efface la totalité de ce bond, et la médiane retrouve son niveau de début 2025.
Ce qu'il faut retenir
- Le littoral n'est plus un bloc. Entre +5,8 % en Bretagne et −3 % sur les maisons de l'Atlantique, les écarts entre façades sont aussi importants que ceux entre grandes villes et campagne.
- Les stations très chères sont les plus exposées aux corrections : Arcachon, Biarritz, La Baule ou Deauville reculent de 3 à 7 % sur un an. Ce sont des marchés étroits, où quelques ventes pèsent beaucoup sur la médiane.
- La Méditerranée est un marché plus volumineux : bien plus de ventes (près de 13 000 appartements au S1 2026), et des variations plus mesurées : Antibes, Cannes, Menton, Saint-Raphaël ou La Ciotat progressent toutes, sans emballement.
- Il y a deux calendriers. Sur la Méditerranée, le sommet date du second semestre 2025 et le S1 2026 est un simple repli saisonnier ou un record. Sur l'Atlantique, les sommets datent de 2022-2023 : les prix sont 5 à 15 % plus bas depuis près de trois ans, avec 10,6 % de recul sur les maisons.
Pour aller plus loin
Ces moyennes masquent des écarts de quartier de plusieurs milliers d'euros au m², parfois entre deux rues. Pour estimer un bien précis, ou comprendre ce qui s'est réellement vendu autour de chez vous, Immocarto permet de dessiner une zone sur la carte et d'en voir les transactions, les prix au m² et leur évolution.