Combien de logements se vendent plus d'un million d'euros en France, et comment ce marché a-t-il évolué depuis 2020 ? Au premier semestre 2026, 4 112 appartements et maisons anciens ont été vendus à plus de 1 M€, soit 1,45 % de l'ensemble des ventes. C'est autant qu'un an plus tôt (+0,6 %), mais 31 % de moins qu'au premier semestre 2022, au plus haut du marché. Derrière ce chiffre, des zones très différentes : les ventes de luxe reculent partout depuis 2022, mais les prix du haut de gamme, eux, tiennent à Paris et progressent dans les Alpes.
Comment lire ces chiffres
Les données viennent des transactions réelles (base DVF, valeurs foncières) sur les ventes d'appartements et de maisons anciens. Nous appelons « vente de luxe » toute vente dont le prix dépasse 1 M€, quelle que soit sa surface. Les ventes en l'état futur d'achèvement (neuf) sont exclues. Nous écartons aussi les ventes les plus atypiques (surface supérieure à 1 000 m² ou prix supérieur à 60 000 €/m²) : 176 ventes sur près de 62 000 depuis 2020.
Nous ne présentons pas les chiffres ville par ville, car beaucoup de communes ont très peu de ventes à plus de 1 M€ : sur 1 686 communes concernées depuis 2020, seules 64 en comptent plus de 200. Nous avons donc regroupé les communes en onze zones, assez grandes pour que les volumes aient un sens (de 125 à 1 662 ventes au S1 2026) : Paris, les Hauts-de-Seine, le reste de l'Île-de-France, les Alpes-Maritimes, le Var, les Bouches-du-Rhône, le Vaucluse, l'Hérault et le Gard, la Gironde, le Pays basque et les Landes, les Alpes (Savoie, Haute-Savoie et Isère), la façade atlantique nord (Loire-Atlantique, Vendée, Charente-Maritime et Bretagne) et « Autres régions », qui regroupe tous les autres départements, dont la Normandie, le Nord, le Rhône et la Corse.
Trois précautions de lecture :
- Nous comparons surtout un premier semestre à un autre premier semestre. Le second semestre est presque toujours plus actif que le premier : 4 893 ventes à plus de 1 M€ au S2 2025, contre 4 087 au S1 2025. Comparer un S1 à un S2 donnerait une fausse impression de baisse.
- Le seuil de 1 M€ est fixe, alors que les prix évoluent. Quand les prix montent, plus de ventes passent le seuil, et leur part augmente mécaniquement. C'est pourquoi nous suivons les volumes, mais aussi les tranches de prix et le poids du luxe dans le marché de chaque zone (voir plus bas).
- Nous n'utilisons pas la médiane du prix de vente. Sur des ventes toutes supérieures à 1 M€, elle reste collée au seuil et ne dit presque rien. Nous préférons le nombre de ventes, leur répartition par tranche, la part des ventes à plus de 2 M€ et à plus de 3 M€, et le prix au m² à l'intérieur de chaque tranche.
Le S1 2026 est un semestre récent : les ventes les plus tardives n'ont peut-être pas encore toutes été enregistrées, et ces chiffres pourront bouger légèrement. Pour les zones et les tranches de moins de 30 ventes, nous ne commentons pas les évolutions.
Vue d'ensemble : le marché est redevenu actif, mais reste loin de son sommet
Le nombre de ventes à plus de 1 M€ est passé de 3 473 au S1 2020 à 5 960 au S1 2022 (le plus haut des premiers semestres), puis est retombé à 3 518 au S1 2024. Il est remonté depuis à 4 112 au S1 2026 (+17 % en deux ans). Le sommet absolu, tous semestres confondus, date du S2 2022 (6 516 ventes). La part de ces ventes dans l'ensemble du marché suit la même courbe : 1,16 % au S1 2020, 1,57 % au S1 2022, 1,45 % au S1 2026.
| Tranche de prix | Ventes S1 2026 | Part | Sur 1 an | Vs S1 2022 | Vs S1 2020 |
|---|---|---|---|---|---|
| 1 à 1,5 M€ | 2 594 | 63 % | +1,4 % | −30,1 % | +16,0 % |
| 1,5 à 2 M€ | 779 | 19 % | −1,5 % | −32,1 % | +21,5 % |
| 2 à 3 M€ | 446 | 11 % | −2,0 % | −35,5 % | +6,2 % |
| 3 à 5 M€ | 221 | 5 % | +8,3 % | −28,2 % | +62,5 % |
| Plus de 5 M€ | 72 | 2 % | −8,9 % | −29,4 % | +80,0 % |
| Ensemble | 4 112 | 100 % | +0,6 % | −31,0 % | +18,4 % |
Source : Immocarto, transactions DVF, logements anciens. Ventes d'appartements et de maisons à plus de 1 M€.
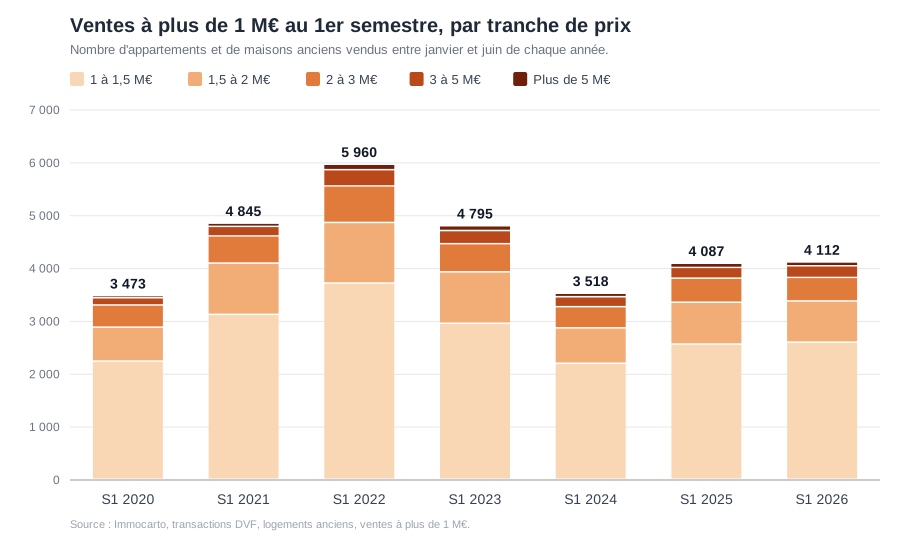
Toutes les tranches atteignent leur sommet au S1 2022 (5 960 ventes au total). Le creux se situe au S1 2024 (3 518 ventes), puis le marché repart : 4 087 ventes au S1 2025 et 4 112 au S1 2026.
- Le très haut de gamme a le moins reculé. Au-dessus de 3 M€, les ventes sont 28 à 29 % sous leur niveau de 2022, contre 30 à 35 % pour les tranches inférieures. Elles sont aussi bien plus nombreuses qu'en 2020 : 293 ventes à plus de 3 M€ au S1 2026, contre 176 au S1 2020 (+66 %).
- Les tranches de 2 à 3 M€ sont les plus fragiles, avec −35,5 % depuis 2022 et −2,0 % sur un an.
- Le marché penche vers les maisons : elles représentent 42 % des ventes à plus de 1 M€, contre 35 % au S1 2020.
Où se vendent les biens à plus d'un million d'euros
Le marché du luxe est très concentré : à elle seule, Paris représente 39 % des ventes à plus de 1 M€ depuis 2020, et dix départements en portent plus de 85 %.
| Zone | Ventes > 1 M€, S1 2026 | Sur 1 an | Vs S1 2022 | Part des ventes de la zone |
|---|---|---|---|---|
| Paris | 1 662 | +3,9 % | −29,5 % | 11,8 % |
| Hauts-de-Seine | 489 | +10,4 % | −36,0 % | 5,8 % |
| Reste de l'Île-de-France | 293 | +4,3 % | −44,5 % | 0,9 % |
| Alpes-Maritimes | 404 | +5,8 % | −17,2 % | 3,7 % |
| Var | 254 | −17,3 % | −38,6 % | 2,8 % |
| Bouches-du-Rhône, Vaucluse, Hérault, Gard | 180 | 0,0 % | −22,1 % | 0,7 % |
| Gironde | 125 | −17,2 % | −50,6 % | 1,6 % |
| Pays basque et Landes | 147 | +11,4 % | −21,8 % | 2,4 % |
| Alpes (Savoie, Haute-Savoie, Isère) | 163 | −0,6 % | −11,4 % | 1,3 % |
| Façade atlantique nord | 167 | +14,4 % | −8,7 % | 0,6 % |
| Autres régions | 228 | −24,3 % | −38,0 % | 0,2 % |
| Ensemble | 4 112 | +0,6 % | −31,0 % | 1,45 % |
Source : Immocarto, transactions DVF, logements anciens. Part des ventes de la zone : part des ventes à plus de 1 M€ dans l'ensemble des ventes de logements anciens de la zone.
Paris pèse 1 662 ventes, soit 11,8 % des ventes de la capitale. Au sein de Paris, le 16e arrondissement domine : 829 ventes à plus de 1 M€ en un an (S2 2025 et S1 2026), presque autant que tout le département des Alpes-Maritimes (870) et près de trois fois plus que toute la Gironde (304). Les 7e (392 ventes), 17e (359), 6e (251) et 8e (235) suivent. Hors de Paris, les villes les plus actives sont Neuilly-sur-Seine (309 ventes en un an), Nice (191), Cannes (177) et Boulogne-Billancourt (124).
Sur un an, les évolutions sont contrastées :
- En hausse : la façade atlantique nord (+14,4 %), le Pays basque et les Landes (+11,4 %) et les Hauts-de-Seine (+10,4 %). Les Alpes-Maritimes (+5,8 %), le reste de l'Île-de-France (+4,3 %) et Paris (+3,9 %) progressent aussi.
- En baisse : le Var (−17,3 %), la Gironde (−17,2 %) et les autres régions (−24,3 %).
- Stables : les Alpes (−0,6 %) et les Bouches-du-Rhône, le Vaucluse, l'Hérault et le Gard (0,0 %).
Par rapport au S1 2022, deux zones se démarquent : la façade atlantique nord n'est qu'à −8,7 % de son niveau de 2022, et les Alpes à −11,4 %. À l'inverse, la Gironde a perdu la moitié de ses ventes (−50,6 %) et le reste de l'Île-de-France 44,5 %.
Le profil du marché de luxe selon les zones
| Zone | Ventes > 1 M€, S1 2026 | Part de maisons | Part des ventes > 2 M€ | Part des ventes > 3 M€ |
|---|---|---|---|---|
| Paris | 1 662 | 2 % | 22 % | 9 % |
| Hauts-de-Seine | 489 | 52 % | 10 % | 2 % |
| Reste de l'Île-de-France | 293 | 73 % | 4 % | 1 % |
| Alpes-Maritimes | 404 | 56 % | 25 % | 12 % |
| Var | 254 | 89 % | 22 % | 10 % |
| Bouches-du-Rhône, Vaucluse, Hérault, Gard | 180 | 79 % | 11 % | 3 % |
| Gironde | 125 | 89 % | 20 % | 6 % |
| Pays basque et Landes | 147 | 76 % | 16 % | 1 % |
| Alpes (Savoie, Haute-Savoie, Isère) | 163 | 48 % | 29 % | 14 % |
| Façade atlantique nord | 167 | 90 % | 11 % | 3 % |
| Autres régions | 228 | 87 % | 9 % | 4 % |
Source : Immocarto, transactions DVF, logements anciens. Ces parts se calculent sur les ventes à plus de 1 M€ de la zone : 22 % à Paris signifie que 22 % de ces ventes dépassent 2 M€. Plusieurs zones reposent sur peu de ventes (par exemple, une seule vente à plus de 3 M€ dans le Pays basque et les Landes).
- Paris est un marché d'appartements (98 % des ventes), alors que dans la plupart des autres zones, les maisons font la majorité : 89 % dans le Var et en Gironde, 90 % sur la façade atlantique nord.
- Les Alpes et la Côte d'Azur ont le haut de gamme le plus haut : 29 % des ventes à plus de 1 M€ dépassent 2 M€ dans les Alpes, et 25 % dans les Alpes-Maritimes. Les ventes à plus de 3 M€ y pèsent 14 % et 12 %, contre 9 % à Paris.
- Dans le Var, le haut de la fourchette s'est tassé : la part des ventes à plus de 2 M€ passe de 27 % à 22 % en un an, et celle des ventes à plus de 3 M€ de 16 % à 10 %, en même temps que le nombre de ventes recule de 17 %.
- En Île-de-France hors Paris, les ventes à plus de 1 M€ sont surtout des maisons (73 %) et se concentrent entre 1 et 1,5 M€ : seulement 4 % dépassent 2 M€.
Les prix : le haut de gamme parisien tient, les Alpes montent
Le nombre de ventes ne dit rien du prix. Pour le mesurer, nous regardons le prix au m² à l'intérieur d'un même niveau de budget, ce qui évite de comparer des biens de natures différentes.
À Paris, le prix médian au m² atteint 12 140 € pour les ventes de 1 à 1,5 M€ (+2,5 % sur un an, 942 ventes) et 13 101 € entre 1,5 et 2 M€ (−1,6 %, 352 ventes). Au-dessus de 2 M€, il est de 17 752 €/m² (+7,4 %, 368 ventes). Le haut de gamme parisien progresse donc en valeur, alors que le nombre de ventes reste près de 30 % sous son niveau de 2022.
Dans les Hauts-de-Seine et la Côte d'Azur, les prix de la tranche de 1 à 1,5 M€ sont stables : 9 415 €/m² dans les Hauts-de-Seine (−1,5 %, 355 ventes) et 9 260 €/m² dans les Alpes-Maritimes (+0,2 %, 231 ventes). Dans le Var, ils reculent de 3,9 % entre 1 et 1,5 M€ (8 188 €/m², 148 ventes) et de 8,8 % au-dessus de 2 M€ (16 614 €/m², 55 ventes).
Dans les Alpes, les ventes à plus de 2 M€ se font à 19 034 €/m² (−9,7 %, 47 ventes), mais l'échantillon est faible.
Le haut de gamme, en relatif du marché local
Un seuil fixe à 1 M€ n'a pas le même poids partout. Pour chaque zone, nous avons donc mesuré la part des ventes à plus de 1 M€ dans l'ensemble des ventes, puis comparé le prix moyen au m² de ces ventes à celui de toutes les ventes de la zone.
| Zone | Part des ventes > 1 M€ dans les ventes de la zone | Prix au m² des ventes > 1 M€ | Prix au m² de la zone | Ratio |
|---|---|---|---|---|
| Paris | 11,8 % | 14 245 € | 10 730 € | × 1,3 |
| Hauts-de-Seine | 5,8 % | 9 705 € | 6 767 € | × 1,4 |
| Reste de l'Île-de-France | 0,9 % | 7 833 € | 3 773 € | × 2,1 |
| Alpes-Maritimes | 3,7 % | 11 771 € | 5 688 € | × 2,1 |
| Var | 2,8 % | 11 473 € | 4 509 € | × 2,5 |
| Bouches-du-Rhône, Vaucluse, Hérault, Gard | 0,7 % | 8 162 € | 3 306 € | × 2,5 |
| Gironde | 1,6 % | 9 892 € | 3 658 € | × 2,7 |
| Pays basque et Landes | 2,4 % | 9 369 € | 3 595 € | × 2,6 |
| Alpes (Savoie, Haute-Savoie, Isère) | 1,3 % | 14 405 € | 3 881 € | × 3,7 |
| Façade atlantique nord | 0,6 % | 7 829 € | 2 861 € | × 2,7 |
| Autres régions | 0,2 % | 7 274 € | 2 190 € | × 3,3 |
Source : Immocarto, transactions DVF, logements anciens. Prix moyen au m² : somme des prix de vente divisée par la somme des surfaces. Ratio : prix moyen au m² des ventes à plus de 1 M€ divisé par celui de l'ensemble des ventes de la zone.
- À Paris, le luxe est le plus répandu et le moins à part. 11,8 % des ventes dépassent 1 M€ (5,8 % dans les Hauts-de-Seine, de 0,2 % à 3,7 % ailleurs), et leur prix moyen, 14 245 €/m², n'est que 1,3 fois celui de la zone (10 730 €/m²) : dans la capitale, tout est cher.
- Ailleurs, le luxe est une niche, mais à prix très élevés. Hors Paris et Hauts-de-Seine, les ventes à plus de 1 M€ pèsent au plus 3,7 % des ventes, et leur prix moyen au m² est de 2,1 à 3,7 fois celui de la zone (de 2,1 fois dans les Alpes-Maritimes et le reste de l'Île-de-France à 3,7 fois dans les Alpes).
- Les Alpes ont le plus gros écart : 1,3 % des ventes seulement, mais 14 405 €/m² en moyenne, au niveau de Paris (14 245 €/m²), contre 3 881 €/m² pour l'ensemble de la zone.
- Sur un an, le prix moyen au m² des ventes à plus de 1 M€ progresse à Paris (+3,2 %, à 2,0 % de son sommet du S1 2023) et dans les Alpes (+11,2 %). Il recule dans le Var (−8,7 %), le Pays basque et les Landes (−8,2 %), la façade atlantique nord (−5,9 %), le reste de l'Île-de-France (−4,5 %) et les Hauts-de-Seine (−2,7 %).
Zone par zone
- Paris : 1 662 ventes à plus de 1 M€ (+3,9 % sur un an), mais 29,5 % sous le S1 2022. Le prix moyen des ventes à plus de 1 M€ est de 14 245 €/m² (+3,2 % sur un an, à 2 % de son sommet). Un marché de volume en baisse, mais de prix stables.
- Hauts-de-Seine : 489 ventes (+10,4 %), mais 36 % sous 2022, et un prix moyen des ventes à plus de 1 M€ de 9 705 €/m² (−2,7 % sur un an, 8,6 % sous son sommet). Neuilly-sur-Seine concentre à elle seule 309 ventes à plus de 1 M€ sur un an.
- Reste de l'Île-de-France : 293 ventes (+4,3 %), mais 44,5 % de moins qu'en 2022. Un marché de maisons entre 1 et 1,5 M€.
- Alpes-Maritimes : 404 ventes (+5,8 %), à 17 % seulement sous le S1 2022, et 12 % de ventes à plus de 3 M€ (11 % un an plus tôt). C'est la zone du littoral méditerranéen où le luxe résiste le mieux.
- Var : 254 ventes (−17,3 %), et des prix en baisse dans les deux tranches (−3,9 % et −8,8 %), avec −8,7 % pour le prix moyen de l'ensemble des ventes à plus de 1 M€. Le seul marché du littoral méditerranéen où le luxe recule nettement.
- Pays basque et Landes : 147 ventes (+11,4 %), 21,8 % sous 2022, et un prix moyen des ventes à plus de 1 M€ en baisse de 8,2 % sur un an.
- Gironde : 125 ventes (−17,2 %), la moitié de son niveau de 2022. Un marché qui s'est fortement contracté.
- Alpes : 163 ventes (−0,6 %), 11,4 % sous 2022, mais un prix moyen des ventes à plus de 1 M€ en hausse de 11,2 % sur un an (14 405 €/m²). C'est la zone où le haut de gamme pèse le plus : 29 % des ventes à plus de 1 M€ dépassent 2 M€.
- Façade atlantique nord : 167 ventes (+14,4 %), seulement 8,7 % sous 2022, mais un prix moyen des ventes à plus de 1 M€ en baisse de 5,9 % sur un an.
- Bouches-du-Rhône, Vaucluse, Hérault, Gard : 180 ventes (0,0 %), 22,1 % sous 2022, et un prix moyen des ventes à plus de 1 M€ en hausse de 1,6 % sur un an.
Ce qu'il faut retenir
- Le marché du luxe est stable sur un an, mais loin de son sommet. 4 112 ventes à plus de 1 M€ au S1 2026 : +0,6 % sur un an, −31 % par rapport au S1 2022.
- Il reste concentré. Paris représente 39 % des ventes à plus de 1 M€, et le seul 16e arrondissement vend presque autant que les Alpes-Maritimes.
- Moins de ventes ne veut pas dire moins cher. À Paris, les ventes sont 30 % sous leur niveau de 2022, mais le prix moyen au m² des ventes à plus de 1 M€ progresse de 3,2 % sur un an et reste à 2 % de son sommet, avec +7,4 % au-dessus de 2 M€.
- Le très haut de gamme résiste mieux. Les ventes à plus de 3 M€ ont moins reculé depuis 2022 que celles de 1 à 3 M€, et sont bien plus nombreuses qu'en 2020.
- Les trajectoires divergent selon les zones. Les prix des Alpes progressent de 11 %, la Côte d'Azur résiste, le Var et la Gironde se contractent.
Pour comparer avec d'autres segments du marché, voir nos analyses des villes les plus chères de France, des 20 plus grandes villes et du littoral au S1 2026.
Pour aller plus loin
Ces chiffres regroupent des marchés très différents, et le prix d'un bien d'exception dépend avant tout de son emplacement exact. Pour estimer un bien précis, ou comprendre ce qui s'est réellement vendu autour de chez vous, Immocarto permet de dessiner une zone sur la carte et d'en voir les transactions, les prix au m² et leur évolution.